
Magazín
Jak úvěr zajištěný nemovitostí funguje doopravdy – od zástavního práva přes odhad až po katastr. Píšeme i o tom, co se v nabídkách nedočtete.
Americká hypotéka
Bezúčelový úvěr zajištěný nemovitostí. Co ten název znamená, jak produkt funguje a čím se liší od klasické hypotéky.
-
Americká hypotéka: co to je a jak funguje
Americká hypotéka není americká a v žádném zákoně ji nenajdete. Je to vžité označení pro bezúčelový úvěr zajištěný zástavním právem k nemovitosti. Co z toho plyne v praxi?
-
Americká hypotéka online a do 24 hodin: co z toho jde doopravdy
Slovo „online" a slib „do 24 hodin" k sobě u úvěru se zástavou nemovitosti nepatří tak, jak to vypadá v reklamě. Vysvětlujeme, co se dá vyřídit na dálku rychle a proč zástavní právo rychle vzniknout nemůže.
-
Bezúčelová hypotéka: úvěr bez dokládání, na co peníze jdou
Kdo hledá „úvěr na cokoliv" nebo „hypotéku na cokoliv", hledá bezúčelový úvěr. Tenhle text vysvětluje, co bezúčelovost konkrétně znamená a čím se liší od klasické, účelové hypotéky.
-
Americká hypotéka bez registru: co tím poskytovatelé myslí
„Bez registru" je reklamní slogan, ne definovaný pojem s jedním významem. Než na něj spolehnete, stojí za to vědět, co všechno se za ním může skrývat – a co se nezmění, i kdyby byl pravdivý.
Úvěr se zástavou nemovitosti
Jak zajištění nemovitostí funguje v praxi: zástavní právo, zástavní smlouva, vklad do katastru, druhá zástava a výmaz po doplacení.
-
Zástavní právo k nemovitosti: co znamená pro vlastníka
Zástavní právo je nejběžnější způsob, jak zajistit úvěr nemovitostí. Vlastníkem zůstáváte vy – nemovitost se neprodává ani nepřevádí. Od zápisu do katastru je ale vázaná a to má konkrétní důsledky.
-
Úvěr se zástavou nemovitosti: jak celé zajištění funguje
Úvěr se zástavou nemovitosti je financování pro podnikatele a firmy, kde jistotu věřitele nedává vaše bonita, ale zapsané zástavní právo k nemovitosti. Tady je přehled celého produktu a odkazy na to, kde najdete detail ke každému kroku.
-
Výmaz zástavního práva po doplacení úvěru
Doplatit úvěr je jen půlka práce. Zástavní právo tím zaniká, ale zápis v katastru zůstává, dokud o jeho výmaz sami nepožádáte. Tady je postup, co k tomu potřebujete a proč se to nevyplatí odkládat.
-
Zástavní smlouva: co v ní musí být
Zástavní smlouva je dokument, který teprve zakládá závazek zapsat zástavní právo do katastru – sama o sobě ho ještě nevytváří. Co v ní nesmí chybět a čemu věnovat pozornost před podpisem.
-
Vklad zástavního práva do katastru: postup a lhůty
Zástavní právo k nemovitosti nevzniká podpisem smlouvy, ale až zápisem do katastru nemovitostí. Tady je postup celého řízení a vysvětlení, proč má zákonem danou nejkratší možnou délku, kterou nejde obejít.
-
Druhá zástava na nemovitosti: kdy to jde a za jakou cenu
Na jedné nemovitosti může váznout víc zástavních práv současně. Druhé v pořadí je ale z pohledu věřitele jiná liga rizika než první – a to se přímo promítá do toho, jestli a za kolik se dá na už zastavenou nemovitost půjčit znovu.
Kolik dostanu
Kolik lze proti nemovitosti půjčit a kolik to bude měsíčně stát. Výpočty, LTV, splátky a limity produktu.
-
Kolik dostanu proti své nemovitosti: výpočet a kalkulačka
Výši úvěru proti nemovitosti určují dvě čísla: zástavní hodnota nemovitosti a LTV, které z ní poskytovatel půjčí. Splátka se pak dopočítá anuitním vzorcem. Ukážeme obojí na konkrétních číslech.
-
LTV: kolik procent z hodnoty nemovitosti lze půjčit
LTV je poměr mezi výší úvěru a hodnotou nemovitosti. Je to číslo, které rozhoduje o tom, kolik proti své nemovitosti dostanete. U nás je strop 70 %.
-
Jak se počítá splátka zajištěného úvěru
Kolik zaplatíte měsíčně, spočítá kalkulačka. Tenhle článek se ptá na jinou otázku: z čeho se ta jedna částka skládá a proč se její vnitřní poměr každý měsíc mění.
-
Úvěruschopnost: co se posuzuje a proč to nejde obejít
U zajištěného úvěru se úvěruschopnost neposuzuje stejně jako u spotřebitelské hypotéky. Rozhoduje hlavně hodnota a prodejnost zastavené nemovitosti – ale to neznamená, že se neposuzuje nic jiného.
-
Doba splatnosti: na kolik let si půjčit
Doba splatnosti rozhoduje o dvou číslech zároveň: o výši měsíční splátky a o tom, kolik zaplatíte navíc. Zajištěný úvěr lze sjednat až na 20 let, ale delší doba splátku prakticky zpoloví a přeplatek naopak výrazně zvedne.
-
Maximální výše úvěru se zástavou nemovitosti
Maximální výše úvěru se zástavou nemovitosti je 5 000 000 Kč. Reálně dostupná částka je ale vždy nižší z dvou čísel – tohoto stropu produktu a stropu LTV 70 % z hodnoty vaší nemovitosti.
Odhad nemovitosti
Odhad určuje zástavní hodnotu, a tím i dostupnou částku. Jak probíhá, kolik stojí, kdo ho platí a proč se liší od tržní ceny.
-
Odhad nemovitosti pro úvěr: jak probíhá
Odhad nemovitosti není formalita navíc – je to podklad, ze kterého se počítá, kolik si vlastně můžete půjčit. Ukazujeme, jak ohledání probíhá, co si na něj připravit a co dělat, když se výsledná hodnota liší od vaší představy.
-
Kolik odhad nemovitosti bude stát, se dozvíte teprve u konkrétní nabídky – jednotná cena pro všechny případy neexistuje. Vysvětlujeme, co cenu určuje a proč se nabídky odhadců liší, i bez toho, abychom vymýšleli číslo, které by pro váš případ stejně neplatilo.
-
Odhad nemovitosti online a zdarma: co umí a co ne
Online odhad ceny nemovitosti zdarma je rychlý a pohodlný – zadáte pár údajů a za chvíli máte číslo. Jenže to číslo vychází z toho, co je veřejně dostupné, ne z vaší konkrétní nemovitosti. Kdy taková orientace stačí a kdy je potřeba skutečný odhad, si ukážeme na rozdílech mezi nimi.
-
Znalecký posudek nemovitosti: kdy je potřeba
Znalecký posudek a odhad nemovitosti se v běžné řeči často zaměňují, ale nejde o totéž. Znalecký posudek má úřední povahu a zpracovává ho jen soudní znalec – a ne každá situace ho vyžaduje. Kdy se bez něj neobejdete a kdy stačí méně, si ukážeme na konkrétních příkladech.
-
Odhadce nemovitostí: jak si vybrat a kdo ho platí
Odhadce nemovitostí rozhoduje o čísle, se kterým pak počítáte při úvěru, prodeji i vypořádání. Vyplatí se proto vědět, na co se při výběru zaměřit, čím se liší od soudního znalce a jaké otázky mu položit dřív, než se do ohledání nemovitosti pustí.
-
Zástavní hodnota versus tržní cena nemovitosti
Kolik byste za nemovitost dostali na trhu a kolik z její hodnoty uzná věřitel jako základ pro úvěr, jsou dvě různá čísla. Vysvětlujeme, v čem se tržní cena a zástavní hodnota liší a proč ten rozdíl u zajištěného úvěru hraje roli.
Sazby a náklady
Kolik úvěr doopravdy stojí. Úroková sazba, RPSN, poplatky, fixace, předčasné splacení a mimořádné splátky.
-
Úroková sazba úvěru se zástavou: z čeho se skládá
Úroková sazba u zajištěného úvěru není jedno číslo z ceníku, ale výsledek několika proměnných – kolik si půjčujete vůči hodnotě nemovitosti, na jak dlouho a v jakém pořadí zástava vzniká. Tady je přehled, co sazbu skládá a jak se liší od RPSN.
-
RPSN: proč je důležitější než úrok
Úrok říká, kolik stojí půjčené peníze. RPSN říká, kolik stojí celý úvěr. Rozdíl mezi nimi je přesně to místo, kam se schovávají poplatky – proto se nabídky srovnávají podle RPSN.
-
Poplatky u zajištěného úvěru: úplný seznam
Poplatky u zajištěného úvěru nemají jednotný ceník napříč trhem – liší se poskytovatel od poskytovatele. Tenhle přehled ukazuje, jaké druhy poplatků se obecně vyskytují, které z nich najdete v RPSN a jak poznat, že se cena schovává jinde než v úroku.
-
Předčasné splacení úvěru: kdy je zdarma
Jestli za doplacení úvěru dřív zaplatíte, a kolik, rozhoduje hlavně to, jestli jde o spotřebitelský, nebo podnikatelský úvěr. U spotřebitele zákon chrání. U podnikatele je to čistě věc smlouvy – a to je potřeba vědět dřív, než ji podepíšete.
-
Fixace: na jak dlouho zafixovat sazbu
Většina dotazů na fixaci míří ke klasické hypotéce na bydlení – konci fixačního období a refixaci u banky. Princip fixace je ale obecný a hodí se znát i u úvěru zajištěného nemovitostí. Tady je vysvětlení pojmu i otázek, které si vzít s sebou k jednání.
-
Mimořádná splátka: jak zkrátit úvěr
Mimořádná splátka je jednorázová platba nad rámec splátkového kalendáře, kterou snížíte jistinu dřív, než jste museli. Ušetří na úrocích, ale jestli se vyplatí a co pro ni udělat, závisí na konkrétní smlouvě.
Nebankovní a soukromá hypotéka
Čím se nebankovní úvěr liší od bankovního a jak mezi poskytovateli poznat ty seriózní. Včetně toho, před čím varovat.
-
Půjčka na směnku se zástavou nemovitosti: proč si dát pozor
Směnka není běžný podpis pod smlouvou. Je to samostatný závazek, který se vymáhá zrychleně a u kterého se skoro nedá bránit. Tenhle text vysvětluje proč a co si ohlídat.
-
Půjčka od soukromé osoby se zástavou: kdy ano a kdy ne
Kdy je půjčka od soukromé osoby se zástavou nemovitosti v pořádku a kdy je to varovný signál. A na co si dát pozor, pokud takovou nabídku zvažujete v insolvenci nebo v tísni.
-
Nebankovní hypotéka: čím se liší od bankovní
Nebankovní hypotéka není jen „hypotéka, kterou nedá banka". Liší se v regulaci, v tom, jak se posuzuje žadatel, i v ceně. Tenhle přehled srovnává obě varianty věcně – co je výhoda a co je kompromis.
-
Jak poznat seriózního poskytovatele úvěru proti nemovitosti
Slovo „prověřené" v inzerátu nic neprověřuje. Tenhle checklist shrnuje konkrétní signály, podle kterých pozná neseriózní nabídku i laik – a co udělat, než u kteréhokoli poskytovatele cokoliv podepíšete.
-
Oprávnění ČNB: jak si poskytovatele ověřit
Zápis v seznamu ČNB je jedna z mála věcí, které si o poskytovateli úvěru ověříte během pár minut a bez právníka. Tenhle návod ukazuje jak, a taky vysvětluje, na jaký typ úvěru se tahle konkrétní ochrana vůbec vztahuje.
Bez doložení příjmu
Co znamená úvěr bez dokládání příjmů a pro koho banka produkt nemá: OSVČ s daňovou optimalizací, příjmy z nájmu, záznam v registru.
-
Hypotéka bez doložení příjmu: co to reálně znamená
Hypotéka bez doložení příjmu zní jako úvěr bez podmínek. Realita je jiná: posouzení se jen přesouvá jinam. Vysvětlujeme, jak to funguje u úvěru zajištěného nemovitostí a pro koho vůbec je.
-
Záznam v registru dlužníků není automaticky konec žádosti o úvěr. U zajištěného úvěru navíc hraje jinou roli než u běžné půjčky. Vysvětlujeme, co registry znamenají a proč je nabídka „bez registru“ často varovný signál, ne výhoda.
-
Úvěr z daňového přiznání: jak se posuzuje příjem OSVČ
Daňové přiznání je oficiální obraz příjmu OSVČ – ne vždy ale odpovídá tomu, kolik podnikání reálně vydělává. Vysvětlujeme proč a co s tím jde u úvěru zajištěného nemovitostí dělat.
Pro podnikatele a firmy
Úvěr na IČO i pro s.r.o. zajištěný nemovitostí. Jak se posuzuje podnikatel, co se dokládá a co lze zastavit.
-
Podnikatelský úvěr na IČO se zajištěním nemovitostí
Úvěr na IČO zajištěný zástavou nemovitosti dostanou OSVČ i s.r.o. bez ohledu na to, co ukazuje daňové přiznání – rozhoduje hodnota zastavené nemovitosti. Jak produkt funguje, pro koho je a kolik můžete získat.
-
Hypotéka pro OSVČ se zástavou nemovitosti
Živnostník může reálně vydělávat, a přesto od banky úvěr nedostat – daňová optimalizace a paušální výdaje totiž sníží vykázaný zisk, ze kterého se počítá bonita. Zástava nemovitosti tenhle rozpor obchází.
-
Úvěr pro s.r.o. se zástavou nemovitosti
Úvěr pro s.r.o. zajištěný zástavou nemovitosti funguje jinak než u živnostníka. Jménem firmy jedná statutární orgán, zastavit lze firemní i soukromou nemovitost a někdy je potřeba souhlas společníků.
-
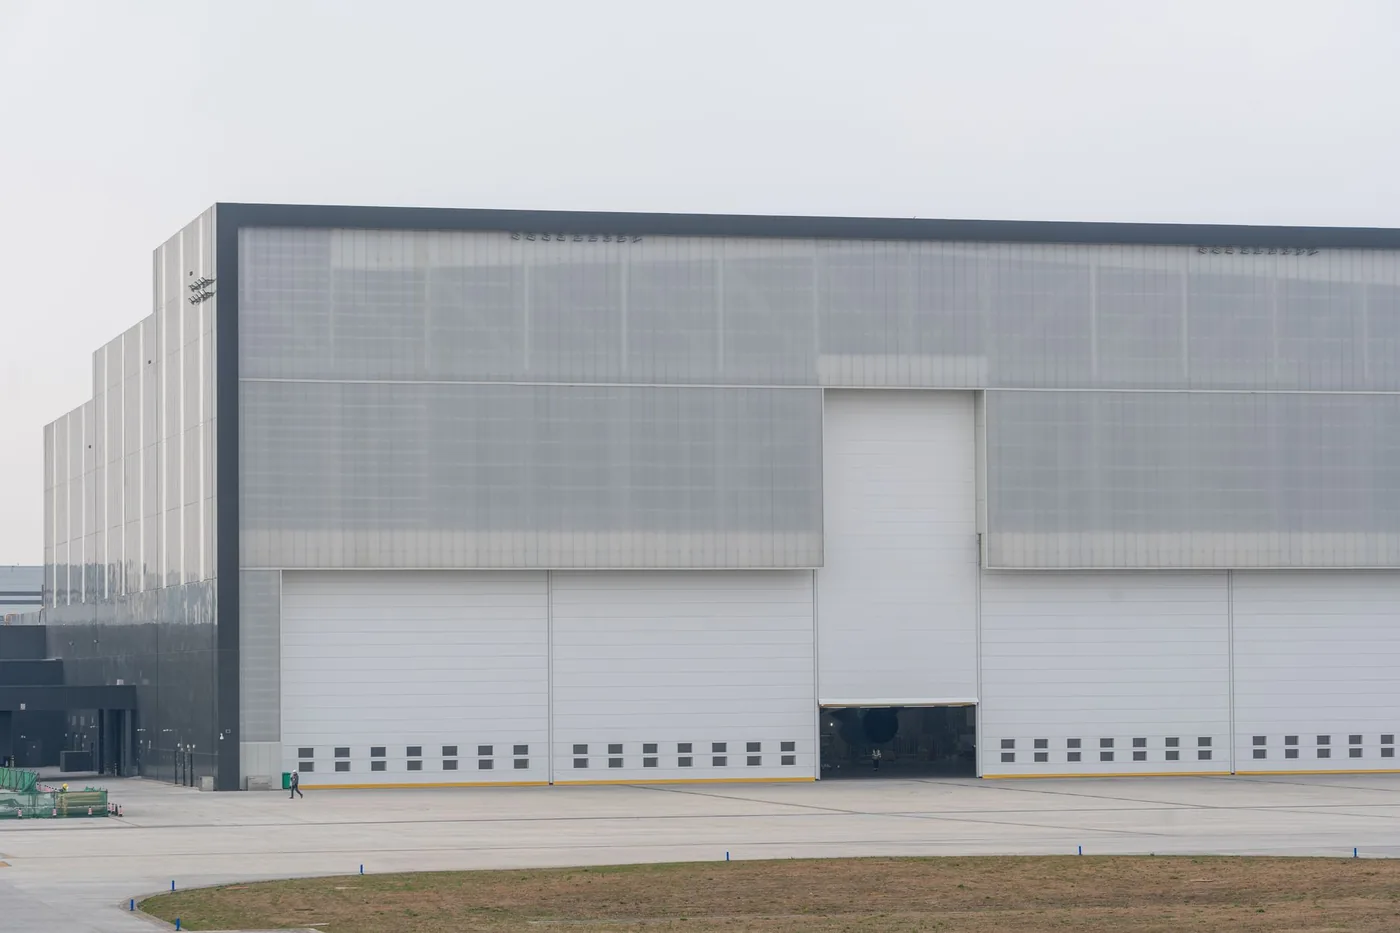
Zástava komerční nemovitosti a provozní úvěr
Jako zástava nemusí sloužit jen byt nebo dům. Kancelář, sklad, výrobní hala nebo jiná provozovna jsou plnohodnotnou zástavou, pokud mají zjistitelnou hodnotu a lze je zapsat do katastru.
Refinancování a konsolidace
Kdy se vyplatí přeúvěrovat a jak sloučit drahé půjčky do jednoho zajištěného úvěru. Včetně toho, kdy se to nevyplatí.
-
Konsolidace půjček zástavou nemovitosti
Konsolidace znamená nahradit víc půjček jedním úvěrem s jednou splátkou. Když je tím novým úvěrem úvěr zajištěný nemovitostí, mění se ale i povaha dluhu. To má výhody i rizika, která je dobré znát předem.
-
Refinancování hypotéky: kdy se vyplatí
Refinancování znamená nahradit stávající úvěr novým, obvykle výhodnějším. U klasické bankovní hypotéky i u zajištěného úvěru proti nemovitosti platí stejná otázka: je nový úvěr po odečtení všech nákladů skutečně levnější?
-
Sloučení nebankovních půjček do zajištěného úvěru
Když se nahromadí víc nebankovních půjček s vysokým úrokem, nabízí se je nahradit jedním úvěrem zajištěným nemovitostí. Ukazujeme, jak sloučení funguje, co za to dáváte v sázku a jak si spočítat, jestli se to vyplatí.
-
Refinancování, nebo navýšení úvěru?
Potřebujete-li k existujícímu úvěru zajištěnému nemovitostí další peníze, máte na výběr mezi navýšením stávajícího závazku a refinancováním celého úvěru novým. Rozdíl není kosmetický – ovlivňuje podmínky i to, co se děje se zástavou.
Na co se úvěr používá
Reálné situace, které lidé úvěrem proti nemovitosti řeší: vyplacení dědiců, vypořádání po rozvodu, exekuce, rekonstrukce.
-
Vyplacení dědiců a odkup spoluvlastnického podílu
Když má nemovitost víc dědiců nebo spoluvlastníků a jeden z nich si ji chce ponechat celou, musí ostatní vyplatit. Text vysvětluje, jak k penězům na vyplacení přijít úvěrem zajištěným nemovitostí a pro koho je taková varianta vůbec dostupná.
-
Vyplacení exekuce úvěrem proti nemovitosti
Úvěr zajištěný nemovitostí může sloužit i k vyplacení exekuce – dluh se uhradí a exekuční řízení skončí. Nezajištěný dluh se tím ale mění na zajištěný nemovitostí, a to je potřeba si uvědomit dřív, než se pro tuhle cestu rozhodnete.
-
Vypořádání SJM po rozvodu: jak vyplatit partnera
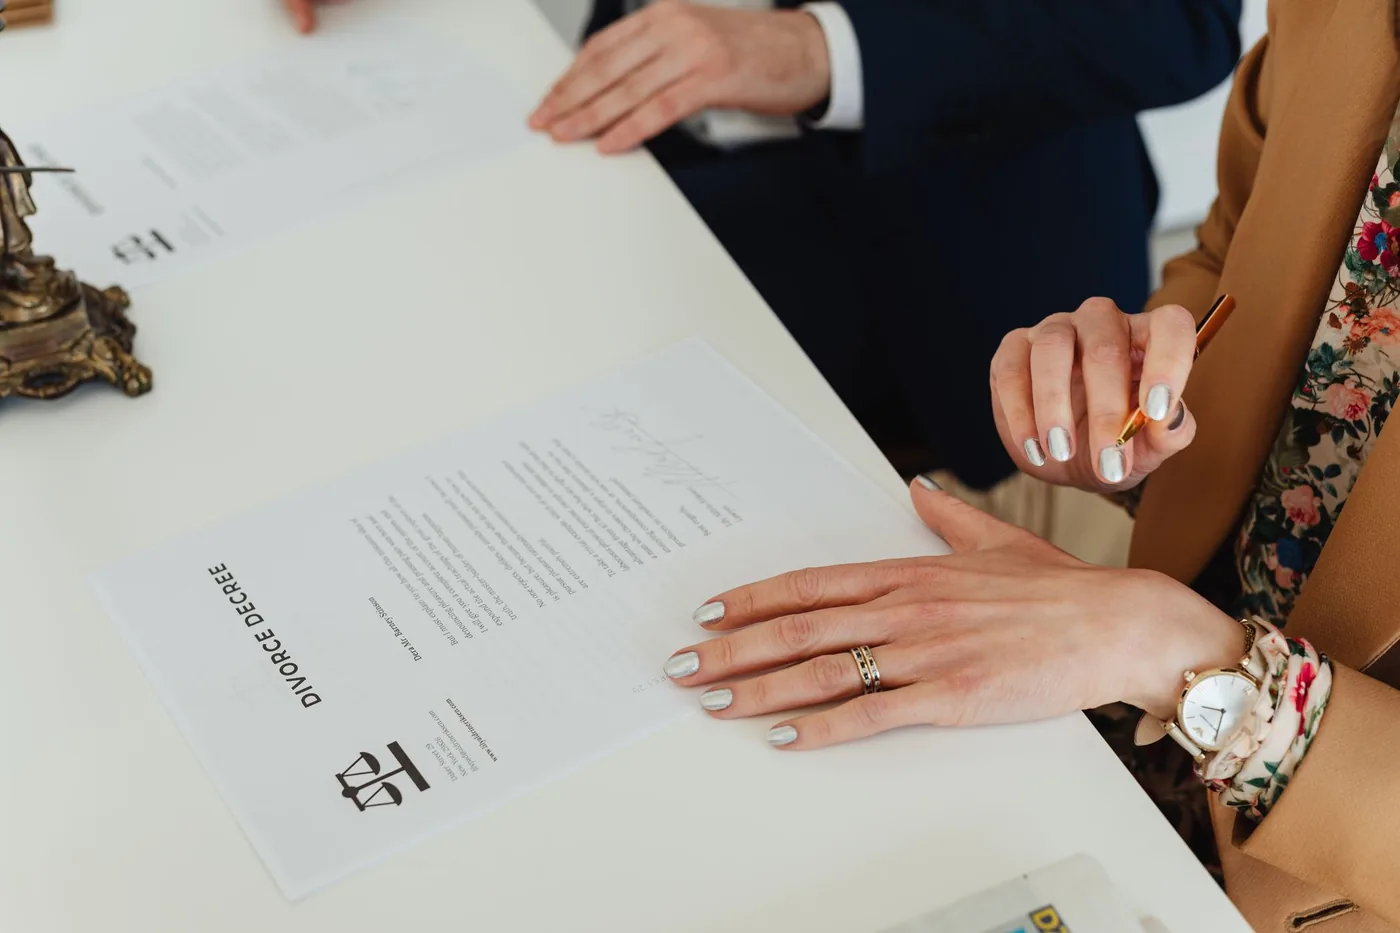
Po rozvodu se společné jmění manželů samo od sebe nevypořádá. Pokud v něm je nemovitost a jeden z bývalých manželů si ji chce ponechat, musí druhého vyplatit. Text vysvětluje mechaniku vypořádání a to, jak k penězům na vyplacení přijít úvěrem zajištěným nemovitostí.
-
Úvěr na rekonstrukci bez dokládání faktur
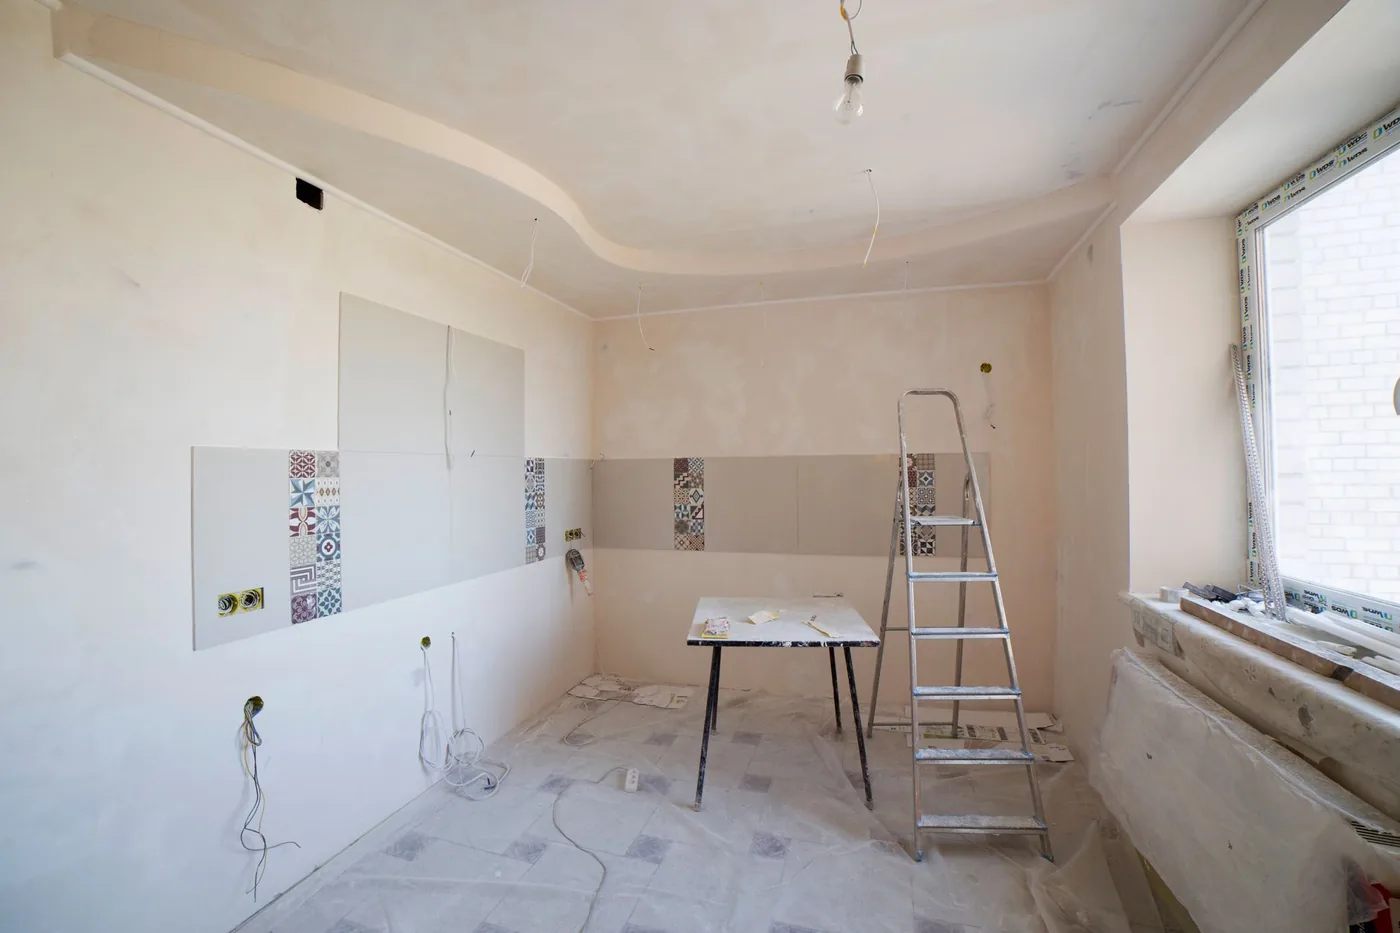
Účelové úvěry na rekonstrukci obvykle vyžadují doložit, na co peníze šly – rozpočtem, fakturami, kontrolou čerpání. Bezúčelový úvěr zajištěný nemovitostí nic z toho nevyžaduje, protože se u něj účel vůbec nedokládá.
Jakou nemovitost lze zastavit
Byt, dům, pozemek, chata, družstevní podíl nebo cizí nemovitost – co jde zastavit a co zástavní hodnotu snižuje.
-
Zástava cizí nemovitosti a ručení rodičů
Zastavit lze i nemovitost, kterou nevlastní dlužník, ale někdo jiný – třeba rodič. Ten pak vystupuje jako zástavce a musí se zástavou souhlasit. Co přesně tím riskuje, vysvětlujeme v tomto článku.
-
Zástava družstevního bytu: proč je to jiné
U družstevního bytu nevlastníte byt, ale podíl v bytovém družstvu, se kterým je spojené právo v bytě bydlet. To má zásadní důsledek pro zajištění úvěru – družstevní podíl nejde zastavit stejným způsobem jako byt v osobním vlastnictví.
-
Zástava pozemku, chaty a rekreačního objektu
Zástavní právo nejde zřídit jen na byt nebo dům – lze ho zapsat i na pozemek, chatu nebo jiný rekreační objekt. Rozhoduje ale prodejnost. Vysvětlujeme, co konkrétně zástavní hodnotu takové nemovitosti snižuje.
Renta z nemovitosti
Zpětný leasing a reverzní hypotéka: jak fungují, komu se nabízejí a jaká rizika s sebou nesou.
-
Renta z nemovitosti a zpětný leasing: jak to funguje a co hrozí
Renta z nemovitosti a zpětný leasing zní jako řešení, jak zůstat doma a přitom získat peníze z hodnoty domu. Tenhle text vysvětluje, co se za tím skrývá – a proč je zásadní vědět, jestli o nemovitost přicházíte, nebo ne. Zpětný leasing ani rentu z nemovitosti nenabízíme, jde o čistě informační přehled.
Jak to probíhá
Celý postup krok za krokem: od žádosti přes odhad a katastr až po výplatu. Co se dokládá a jak dlouho co trvá.
-
Advokátní úschova, notářský zápis a pojištění nemovitosti
Advokátní úschova, notářský zápis a pojištění nemovitosti řeší, kam jdou peníze a kdo je chráněný, než se splní podmínky obchodu. Vysvětlujeme, jak úschova funguje, čím se liší advokátní od notářské a co znamená vinkulace pojistného plnění.
-
Jak dlouho trvá schválení a výplata
Přesnou dobu od žádosti k výplatě vám nikdo poctivě neřekne jedním číslem – skládá se z fází, které trvají různě dlouho. Jedinou fázi s pevně danou zákonnou lhůtou je zápis zástavního práva do katastru nemovitostí.
-
Jak získat úvěr se zástavou: krok za krokem
Tenhle článek je přehled celé cesty k úvěru se zástavou nemovitosti – od žádosti po výmaz zástavního práva po doplacení. Ke každému kroku najdete odkaz na podrobný článek.
Rizika a nesplácení
Co se stane, když zajištěný úvěr přestanete splácet, a jak poznat nabídku, která je nastavená proti vám.
-
Co hrozí, když zajištěný úvěr nesplácíte
Tohle je nejméně příjemný, ale nejdůležitější text na celém webu. Popisuje, co se skutečně stane, když úvěr zajištěný nemovitostí přestanete splácet – bez zlehčování a bez toho, abychom vám tvrdili, že se nemáte čeho bát.
-
Co se s úvěrem stane při úmrtí dlužníka
Smrtí dlužníka dluh nezaniká. Přechází na dědice spolu s nemovitostí a zástavním právem, které na ní vázne. Popisujeme obecný mechanismus – konkrétní řešení vašeho případu ale patří notáři nebo advokátovi.
Srovnání s alternativami
Kdy dává zajištěný úvěr smysl a kdy je lepší bankovní hypotéka, spotřebitelský úvěr nebo rovnou prodej nemovitosti.
-
Srovnání: kde si půjčit proti nemovitosti
Peníze proti zástavě nemovitosti půjčí banka, nebankovní společnost i soukromá osoba. Liší se v tom, co posuzují, jak dlouho to trvá a jaké riziko na sebe berete. Srovnáváme typy poskytovatelů, ne konkrétní firmy.
-
Zajištěný úvěr, nebo spotřebitelský úvěr?
Kdo hledá spotřebitelský úvěr, hledá jinou věc, než nabízíme my. Náš úvěr zajištěný zástavou nemovitosti je určen podnikatelům a firmám, a proto se na něj nevztahuje zákon o spotřebitelském úvěru. Rozdíl je zásadní – vysvětlujeme ho tady.
-
Zajištěný úvěr, nebo prodej nemovitosti?
Potřebujete peníze a máte nemovitost – půjčit si proti ní, nebo ji rovnou prodat? Odpověď není vždycky „vzít si úvěr". Ukazujeme, kdy dává smysl zajištění a kdy je poctivější doporučit prodej.